
本篇文章将为您带来汇聚近期热点的三篇文章的总结。文章分别聚焦:日本低通货膨胀率,特朗普2018年预算报告和人们对债券市场回归常态的期望。
1.日本的劳动力弹性是否帮助他们维持了低通胀率?Is Labor Flexibility Holding Down Japan Inflation?
在过去的数十年里,极少的通胀成为了日本经济的一大特点。虽然日本财政部试图让通胀率高一些,感谢油价的下降,通胀依然十分微小,不过根据野村 证券分析员们的报告,有些信号表明这种情况将有所改变。
阅读原文:Is Labor Flexibility Holding Down Japan Inflation?
2. 不久前特朗普发布了2018年的预算。这对黄金市场意味着什么?Yesterday, Trump published his proposed budget for 2018. What does it imply for the gold market?
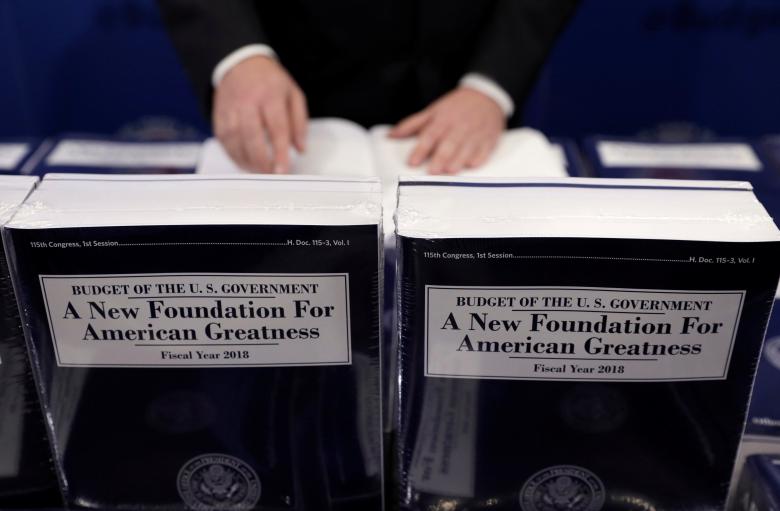
特朗普总统发布了他对2018年的财政预算:伟大美国的新基石。这份预算的重点在于特朗普暗示未来十年中将削减3.6万亿美元的支出。不管你持何种看法,这份预算看起来都不像财政上的一种激励。实际上,特朗普试图在未来的十年里平衡预算。为了完成这个模糊的目标,新政府假设他们将会削减社会安全方面的支出,例如医疗保险。尽管这从经济计划上说得过去,但市场期待着相应的激励。虽然这对特朗普政府不像好消息,对黄金市场确实件好事。
阅读原文:Trump’s Budget Plan For 2018 And Gold
3. 尽管大众都期待利率的正常化,债券市场却有不同的态度。 Everyone Anticipates "Normalization" Of Interest Rates, Except The Bond Market
从2012年开始,联邦公开市场委员会就将利率正常化作为目标放在了他们的更长期计划中。虽然委员会谨慎地没有具体说明将需要多久,回归常态利率依然是他们显而易见所期望的。常态指的是2008年危机之前的情况。那时通胀率大概在2%,美联储基金率在4.25%左右,实际利率在2.25%,这种情况在2008年危机前保持了近20年。客观的说,回归常态利率确实符合人们目前的期望,虽然自2008年以来经济有了显著恢复,就业率在提高,GDP也缓慢开始增长。现在只剩通胀率依然没有恢复。
阅读原文:Everyone Anticipates ``Normalization`` Of Interest Rates, Except The Bond Market
Comments
Log in or sign up to join the conversation.