
国际清算银行(BIS)公布了基于广义和狭义两种加权模式的月度名义汇率和实际有效汇率数据。BIS的有效汇率指数(EER)涵盖61个经济体,包括单独的欧元国家以及作为同一整体的欧元区。
下图为1994年12年-2016年7月基于广义指数的有效实际汇率。100以上的读数表示货币被高估,100以下表示货币被低估。如果读数为100,则该货币为公允价值。
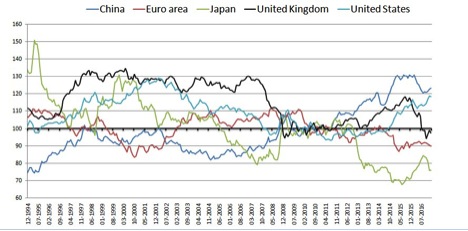
中国:人民币仍是最被高估的货币。人民币在2016年获得了自1994年来最大的年损失。中国国际收支经常账户盈余庞大。2016年第三季度,中国盈余增长到693亿元,较去年同期上升8%,占其GDP 2.4%。 因此,人民币的货币强度是符合逻辑的。然而,中国经济处于从投资驱动到消费驱动的再平衡阶段,这意味着中国的贸易顺差会在长期中缓慢减少。所以,从长期出发,人民币毫无疑问会下滑。中国人民银行也有同样的愿望,但这种下滑速度并不让人舒服。人民币的快速下滑会更多地损伤人们的经济信心。
欧元区:欧元被低估了10%左右。需要注意的是,它不是德国的欧元指数,而是所有欧元区国家的总和。如果我们就此认为欧元会因德国货币经常账户盈余而升值那就错了。除此之外,民粹主义的兴起也对共同货币不利。不出意外,我们能够看到此指数在未来数月进一步下滑。
日本:日元是最被低估的货币。日本财政部(MOF)在二月初公布的数据显示日本于2016年达到了本国第二大经常账户盈余。加上如果川普冲撞在接下来的日子里能够减缓,日元指数应该将会有一个极具增长。难怪被称为日元先生的日本前大藏省大臣(财政部部长)神原英姿看涨日元对美金在本年底达到100.00。
国际清算银行数据的低估与看涨反转形态 – 月度美金/日元反头肩底模式 - 相矛盾。
英国:自1990年代中期到2013年被高估以来,由于脱欧投票结果,英镑跌破100.00。英国经常账户赤字在2016年第三季度扩大至GDP的2.8%,是2013年以来的最大指。英国的脱欧过程还没有正式开始,并将至少持续两年。因此,英镑毫无疑问有进一步下跌的空间。
美国:美元自2008年开始有一段时间被低估。(此处原文写的是一直到2014年中美元都被低估,和图表不符,而且没有说清楚从哪一年开始,所以我把“直到2014”改成了“自2008年开始一段时间内”)美联储紧缩/两次加息以及川普的冲撞推动美元进入被高估区间。如果川普缩减税收并开始他的财政支出计划,这种高估未来可能变得更坏。事实上,这种高估也意味着由川普冲撞造成的抛售可能被夸大了。美国目前有巨大的经常账户赤字,如果川普想要改变这种情况并把工作机会带回美国,那么弱势美元是必须的。
总体上,人民币在长期上行情下跌,英镑和日元可能有重要的上升,尤其是当脱欧爆发的时候。
Comments
Log in or sign up to join the conversation.